Empréstimo no banco para aposentados: quais as vantagens e benefícios?
Com juros menores e condições diferenciadas, o crédito para aposentados é um dos segmentos que mais cresce no Brasil, impulsionado pela estabilidade da renda e pelo aumento da expectativa de vida da população
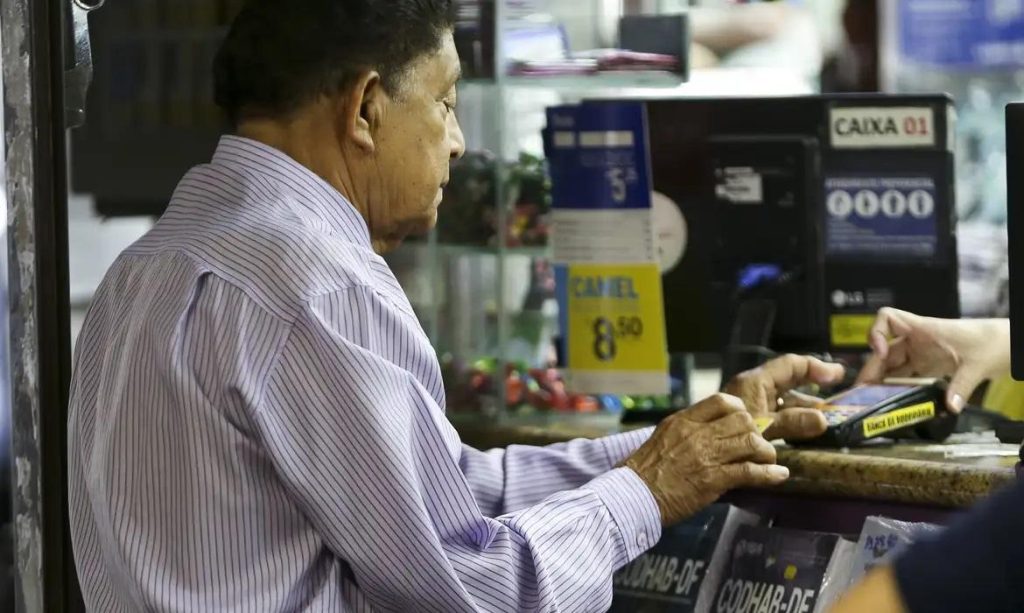
O acesso ao crédito para aposentados vem se expandindo de forma consistente no país. Segundo dados do Banco Central, os empréstimos consignados destinados a beneficiários do INSS movimentaram mais de R$ 690 bilhões em 2024, um aumento de 11% em relação ao ano anterior. A tendência reflete tanto a ampliação da base de aposentados, que já ultrapassa 37 milhões de pessoas, de acordo com o INSS, quanto o interesse das instituições financeiras em um público com renda estável e baixo índice de inadimplência.
O crédito voltado a aposentados tem características próprias e vem se consolidando como uma ferramenta importante de acesso a recursos em condições mais seguras e vantajosas. A modalidade mais popular é o empréstimo consignado, mas há também outras opções que permitem maior flexibilidade e controle financeiro.
Por que o crédito para aposentados é mais vantajoso
O principal atrativo para os aposentados está nas taxas de juros reduzidas. Como o pagamento é descontado diretamente da aposentadoria ou pensão, o risco de inadimplência é menor, o que permite que bancos e financeiras ofereçam condições mais competitivas.
De acordo com levantamento da Febraban, o juro médio do consignado para aposentados do INSS gira em torno de 1,7% ao mês, enquanto no crédito pessoal tradicional a taxa pode ultrapassar 6% mensais. Essa diferença representa uma economia significativa, principalmente para quem busca recursos de médio e longo prazo.
Outra vantagem é a facilidade de aprovação. Por contar com uma fonte de renda regular, o aposentado não precisa apresentar tantas garantias quanto outros perfis de clientes. O processo costuma ser rápido, especialmente quando feito em bancos conveniados ao INSS, e o valor é liberado diretamente na conta do beneficiário após a assinatura do contrato.
Limites e regras do consignado
O crédito consignado segue regras específicas definidas pelo Conselho Nacional de Previdência Social (CNPS). Atualmente, o limite máximo de comprometimento da renda é de 45% do benefício mensal, sendo 35% para o empréstimo pessoal e 10% para cartão de crédito consignado.
Os prazos de pagamento podem chegar a 84 meses, dependendo da instituição financeira. O valor das parcelas é fixo, o que ajuda o aposentado a planejar o orçamento com mais previsibilidade. É importante destacar que o contrato pode ser quitado antecipadamente a qualquer momento, com desconto proporcional de juros, conforme previsto pelo Banco Central.
Outro ponto positivo é a transparência. As instituições são obrigadas a informar o Custo Efetivo Total (CET), que inclui juros, tarifas e eventuais seguros. Essa medida permite comparar ofertas e escolher a opção mais vantajosa.
Outras formas de crédito disponíveis para aposentados
Embora o consignado seja a modalidade mais popular, há outras opções que podem atender perfis diferentes de aposentados. Entre elas, o empréstimo com garantia de imóvel e o empréstimo com garantia de veículo vêm ganhando destaque no mercado financeiro brasileiro.
No caso do veículo, o aposentado pode usar o automóvel quitado como garantia para obter crédito com taxas mais baixas e prazos maiores. O processo é semelhante ao de um financiamento: o bem é avaliado pela instituição financeira e, se aprovado, o valor é liberado rapidamente. A taxa média de juros nessa modalidade costuma ser até 70% menor que no crédito pessoal sem garantia.
Para quem deseja entender como fazer empréstimo com garantia de veículo, o passo inicial é procurar bancos ou fintechs que oferecem o serviço. É necessário apresentar a documentação do automóvel, comprovante de renda e residência. Após a avaliação do bem, o contrato é firmado e o carro permanece em posse do proprietário, embora alienado à instituição até o pagamento total do valor.
Essa alternativa vem sendo procurada por aposentados que precisam de valores mais altos, seja para quitar dívidas, reformar a casa ou apoiar familiares financeiramente.
Cuidados necessários antes de contratar
Antes de fechar qualquer contrato, é importante que o aposentado analise cuidadosamente as condições oferecidas. Especialistas em finanças pessoais recomendam comparar propostas entre diferentes instituições, verificando taxas, prazos e custos adicionais.
A portabilidade de Crédito, regulamentada pelo Banco Central, também é uma ferramenta útil. Ela permite transferir o contrato de uma instituição para outra que ofereça juros menores, sem alterar o saldo devedor. Essa prática tem se tornado comum e pode gerar economia significativa.
Outro cuidado importante é evitar intermediários não autorizados. Golpes envolvendo falsas ofertas de crédito consignado ainda são frequentes, especialmente via telefone ou redes sociais. O aposentado deve sempre verificar se o banco ou correspondente está cadastrado no site do Banco Central do Brasil.
Além disso, é essencial manter o controle do orçamento e garantir que o valor das parcelas caiba confortavelmente na renda mensal. Mesmo com juros reduzidos, o excesso de contratos pode comprometer o benefício e gerar endividamento a longo prazo.
O impacto do crédito na economia e nas famílias
O crédito consignado para aposentados tem um papel importante não apenas no orçamento individual, mas também na economia nacional. Segundo a Serasa Experian, quase 40% dos empréstimos pessoais ativos no país estão ligados ao INSS, o que demonstra a relevância dessa modalidade para o sistema financeiro.
Muitos aposentados utilizam o crédito para apoiar familiares, investir em pequenos negócios ou realizar melhorias em casa. Esse movimento injeta recursos diretamente na economia e contribui para a movimentação do comércio e dos serviços locais.
A estabilidade de pagamento também atrai as instituições financeiras, que encontram nesse público uma base segura para expansão de crédito. Com a digitalização dos serviços bancários, o acesso se tornou mais simples, inclusive para quem não tem familiaridade com tecnologia, já que muitos bancos oferecem atendimento presencial e suporte personalizado.
Um crédito que cresce com segurança
O aumento da expectativa de vida e a ampliação do acesso ao sistema bancário fizeram dos aposentados um público estratégico para o setor financeiro. O crédito consignado e as novas modalidades de empréstimo com garantia mostram que é possível ter acesso a recursos com condições mais justas e seguras.
Com planejamento e informação, o aposentado pode utilizar o crédito de forma responsável, garantindo tranquilidade e estabilidade financeira. O segredo está em conhecer as opções disponíveis, comparar taxas e escolher a linha que melhor se ajusta à própria realidade.
O crédito, quando bem administrado, pode ser um instrumento de autonomia e bem-estar, um recurso que ajuda milhões de brasileiros a realizarem projetos e a viverem essa fase da vida com mais conforto e liberdade.