Crise climática impõe desafios aos seguros, afirma Ney Dias
CEO da Bradseg fala, na entrevista abaixo, sobre os impactos do envelhecimento da população, a ampliação das coberturas e a necessidade de proteger os brasileiros dos eventos climáticos extremos
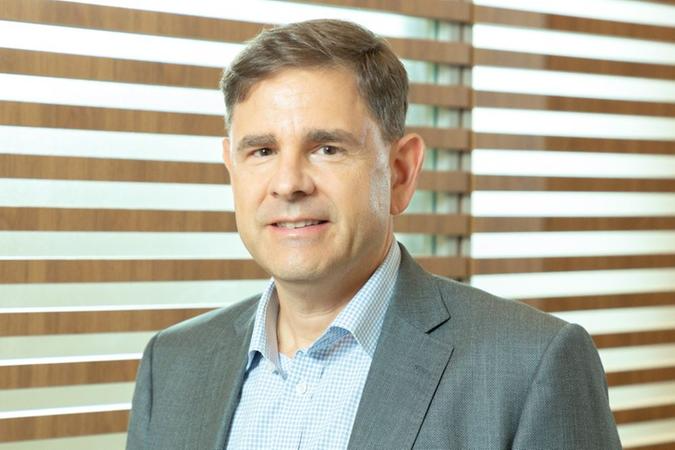
O envelhecimento da população brasileira e a intensificação dos eventos climáticos extremos estão impondo novos desafios ao mercado de seguros, que precisa adaptar seus produtos e serviços para atender a uma sociedade cada vez mais longeva e exposta aos riscos das mudanças climáticas. A avaliação é do CEO da Bradseg, Ney Dias, que concedeu entrevista a A CRÍTICA durante o XIX Fórum da Longevidade, promovido pelo Grupo Bradesco Seguros, em São Paulo, na terça-feira.
Na entrevista, Ney Dias aborda inicialmente os impactos da longevidade sobre o mercado de trabalho, os custos da saúde e a necessidade de adequação dos seguros às novas características da população brasileira. A conversa avança para os efeitos das mudanças climáticas sobre o setor segurador e as dificuldades para ampliar a proteção da população, especialmente das famílias de baixa renda.
De que forma a conscientização e a educação das pessoas sobre a importância dos cuidados preventivos com a saúde podem impactar os negócios do setor de seguros, especialmente diante do aumento da longevidade da população?
As pessoas tendem a ter um cuidado mais equilibrado dos seus planos de saúde, e com isso você tem um equilíbrio melhor. Então, isso sem dúvida nenhuma impacta. Agora tem a questão também da longevidade. Quanto mais as pessoas vivem, maior a necessidade de utilização dos planos. Eu acho que a grande maioria das empresas, empresas de porte médio para cima, entendem que esse assunto é relevante. Então, os RH, a própria alta administração das empresas tem procurado trazer esse tema para discussão. E isso tem um impacto econômico na utilização do plano de saúde, mas não só nisso. No tempo das pessoas terem menos absenteísmo, porque têm uma saúde melhor.
Como o senhor avalia a preparação do Brasil para o envelhecimento da população, considerando os avanços na legislação e propostas como a criação de um Ministério do Idoso? Como o setor de seguros enxerga esse cenário e seus impactos econômicos e sociais?
Eu acho que é sempre importante ter, não vou comentar aqui sobre a necessidade ou não do ministério, um olhar para esta questão. Importante porque, como a gente falou aqui, [a população 60+] é a população que mais cresce. Então, ter um olhar é importante, porque isso impacta o país como todo, impacta as gerações, impacta a capacidade financeira de tratar isso, a gente tem um orçamento público bem fixado e com percentuais em educação e saúde, e claramente, como você tem menos gente nascendo, você pode ter menos demanda de educação, embora a gente tenha uma necessidade muito grande de melhorar a qualidade do nosso ensino, mas, por outro lado, com uma longevidade, você vai ter uma necessidade maior de expansão do gasto com saúde do que propriamente com educação. Então, esse olhar é importante. Tem mais gente nas empresas nessa faixa de 50+ e menos gente na faixa inicial.
Quais são os segmentos do mercado de seguros mais impactados pelo aumento da longevidade da população? Além dos seguros de vida e da previdência privada, como outros produtos, a exemplo dos seguros residencial e de saúde, estão sendo adaptados para atender às necessidades de uma população cada vez mais longeva?
O Vida e Previdência, sim, é bastante impactado, no sentido de formação de uma poupança que vai te permitir ter uma qualidade de vida superior. Mas o seguro-saúde também é importantíssimo para você ter uma boa cobertura. E a gente também está preparando ou adequando o nosso seguro residencial, com coberturas de assistência para que as pessoas possam transitar em casa, para as pessoas mais longevas transitar em casa, porque um grande risco das pessoas 80+ é queda e a maioria das vezes isso ocorre dentro de casa. Então essa questão preventiva é importante. Mais um motivo para dizer que o seguro residencial é realmente muito em conta, não quero dizer barato, mas é muito em conta. Não só pelas coberturas, mas também pelas assistências que ele tem.
O aumento da longevidade também tem impacto no seguro de automóveis? Com as pessoas vivendo mais, mantendo a autonomia e dirigindo até idades mais avançadas, como as seguradoras estão lidando com esse novo perfil de motorista?
A qualidade de vida que as pessoas têm, a autonomia que as pessoas têm, com certeza até os 80 e poucos anos mudou essa realidade. Meu pai também dirigia até uns 82, 83 anos. Um ponto importante importante é a assistência, porque se você tem algum problema com o seu carro, antigamente as pessoas sabiam consertar o carro, agora ninguém sabe. Então, você ter uma boa assistência, que chegue rápido e diminua o seu risco, é fundamental. Quem vai olhar o seu carro, fazer o diagnóstico, isso é bastante importante. Claro que chega numa determinada época que realmente é preciso parar, mas aí o próprio Detran faz essa avaliação, quando é o momento, a família tem que fazer isso, mas eu diria que a tendência é a gente ver essa idade, vamos dizer assim, limite, sendo empurrada para cima.
Como a Bradseg está se preparando para os impactos cada vez maiores das mudanças climáticas? Esse cenário tem levado à criação de novas coberturas e à revisão dos critérios de avaliação de riscos e precificação dos seguros?
Sobre mudanças climáticas, esse é um tema – ainda mais que a gente está passando pelo Super El Niño – extremamente relevante. Tem sido cada vez mais. A gente tem o que a gente chama aqui de operação calamidade, que começou há mais de 15 anos. Você tinha uma, duas no máximo por ano, e nos anos mais recentes a gente chegou a ter dez em 2024. Onde a gente desloca um time especificamente para aquela região, para atender ali no início até, mais do que a indenização, tem o aspecto de ajudar ali o mais rápido possível e fazer com que aquela comunidade volte a sua vida normal. E do ponto de vista, vamos dizer assim, de uma precificação adequada, a gente investiu bastante em tecnologia para a gente poder, por latitude e longitude, determinar qual é o risco específico de cada ponto, vamos dizer assim. Para o seguro empresarial e seguro residencial. Embora que também afete o automóvel. Que o automóvel também tem a cobertura de alagamento. O que a gente viu aqui nos últimos anos avançou muito a cobertura de vendaval, era uma cobertura que 10, 15 anos atrás, sei lá, não atingia nem 10% das apólices contratadas, hoje já está em torno de 60, 70% em geral, inclusive do residencial. Foi feito um trabalho de pesquisa aqui com a universidade para a gente poder ter essa precificação mais adequada para basicamente todas as regiões do país mais habitadas.
Como a Bradseg tem incorporado novas tecnologias, especialmente a inteligência artificial, para melhorar a eficiência de suas operações, facilitar o trabalho dos corretores e oferecer produtos mais acessíveis e personalizados aos segurados?
Em relação à tecnologia, a gente tem procurado investir em soluções que, tanto para o corretor quanto para o cliente final, facilitem a vida deles, ajudem o corretor. A inteligência artificial nos ajuda, por exemplo, a reduzir muito o custo de vídeos que formem essa consciência, porque um grande tema que a gente tem no seguro no Brasil hoje é o que a gente chama de gap de proteção. Qualquer seguro que a gente olha, a gente ainda tem um percentual da população coberta relativamente baixo. Então, e para isso, talvez outras sociedades, o pessoal tanto mais maduro, com países mais desenvolvidos, você tem isso melhor trabalhado, mas aqui, na verdade, todos nós, o setor segurador, os corretores, nós é que temos que criar essa consciência de uma forma mais efetiva e mais eficiente. Acho que a tecnologia traz isso, ajuda a gente a baratear o produto, tornar ele mais customizado para as necessidades de cada pessoa e ajudar o corretor nesse papel de formar essa consciência e trazer cada vez mais clientes, porque quanto maior o número de pessoas protegidas, mais ganho de escala a gente tem para que caiba no bolso de todo mundo.
A Confederação Nacional das Seguradoras (CNseg) tem discutido a ampliação do acesso aos seguros para a população de baixa renda, especialmente a mais vulnerável aos eventos climáticos extremos. Como o setor segurador está trabalhando para desenvolver produtos que ofereçam proteção a essas pessoas, que muitas vezes perdem tudo em situações de calamidade?
Aqui, eu posso falar também pela FenSeg [Federação Nacional de Seguros Gerais], que eu participo. A gente tem discutido bastante essa questão do seguro de calamidades. A gente tem feito uma pesquisa de como viabilizar isso, de uma forma que toda a sociedade possa contribuir para que a gente tenha o seguro com mais gente pagando para que possa atender essas situações. Agora, tem também uma questão que tem determinados locais que, na verdade, não deveria ter ninguém morando ali. Então, é importante também que os governos locais tenham essa consciência, essa atuação, porque a gente está falando de risco de vida humana. O seguro não vai poder fazer um milagre aqui. A gente tem que ter cada vez mais essa consciência que determinadas regiões ou localidades as pessoas não deveriam morar. A gente tem propostas, já conversamos com o governo e continuamos, enfim, aperfeiçoando aí para ver quando que teria um momento de colocar, porque são seguros que todos deveriam contribuir de alguma forma. E aí você tem outra questão: ah, como é que vai cobrar isso? Vai cobrar numa conta de luz? Vai cobrar numa conta telefônica? A tolerância da sociedade para aumento de qualquer tipo de tarifa é baixa.
Com o aumento da frequência e da repercussão dos eventos climáticos extremos, especialmente diante do Super El Niño, houve também um crescimento na procura por seguros residenciais com coberturas para alagamentos, vendavais e outros fenômenos? Como o senhor avalia esse movimento no Brasil?
O seguro residencial aumentou em torno de 7%, então é um pouco do que eu estava falando antes. Acho que ainda tem aqui o desafio para a gente de ajudar a formar essa consciência. E o seguro residencial no Brasil é extremamente em conta quando a gente compara mesmo com outros países da região, sem falar de lugares onde tem mais eventos como a Flórida, o Golfo do México, a Califórnia. Então, mesmo aqui quando a gente compara com, por exemplo, a Argentina e Chile, toda a costa do Pacífico ali está sujeita tanto ao terremoto quanto ao tsunami, eventos assim. Então o nosso seguro aqui no Brasil, a taxa média. Se você for ver, está em 150 dólares, um seguro residencial anual, comparado com outros países, ainda é bem baixo, o que de certa forma, até do ponto de vista de custo e distribuição, atrapalha um pouco, porque não é tão interessante para distribuir, muitas vezes. Mas, de uma forma geral, tem uma relação custo-benefício muito boa, então o desafio é realmente formar essa consciência para a gente ter um percentual cada vez maior de lares protegidos e empresas, negócios também.