Leilão de consignado INSS terá portabilidade de empréstimo?
Leilão de consignado INSS vai mudar como você contrata crédito. Entenda o que muda e quando a portabilidade ainda vale a pena.
O crédito consignado está prestes a ganhar uma nova cara para aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS).
O governo federal anunciou um modelo de leilão dentro do aplicativo Meu INSS, que promete mais transparência e maior concorrência entre bancos na hora de oferecer crédito.
Mas uma dúvida recorrente entre os beneficiários é se essa mudança também vai facilitar a portabilidade de consignado para quem já tem contrato ativo.
A resposta exige atenção, porque leilão e portabilidade são mecanismos diferentes, com objetivos distintos, e entender essa diferença pode fazer muita diferença no bolso.
O que é o leilão do consignado INSS e como funciona
O leilão de consignado do INSS é um novo formato de contratação de empréstimo, previsto para funcionar dentro do portal e do aplicativo Meu INSS. Pelo modelo, o beneficiário informa o valor que deseja contratar e o número de parcelas.
A partir daí, instituições financeiras habilitadas enviam suas propostas com taxas de juros e Custo Efetivo Total (CET), e o segurado compara as ofertas antes de tomar qualquer decisão.
A ideia central é centralizar a comparação em um único ambiente digital, tornando o processo mais ágil e menos sujeito a pressões externas. Quem escolhe a oferta é o próprio beneficiário, com mais informação e menos pressa.
Comparar condições antes de fechar um contrato de consignado já é um hábito para boa parte dos beneficiários, e o leilão chega justamente para tornar esse processo mais acessível.
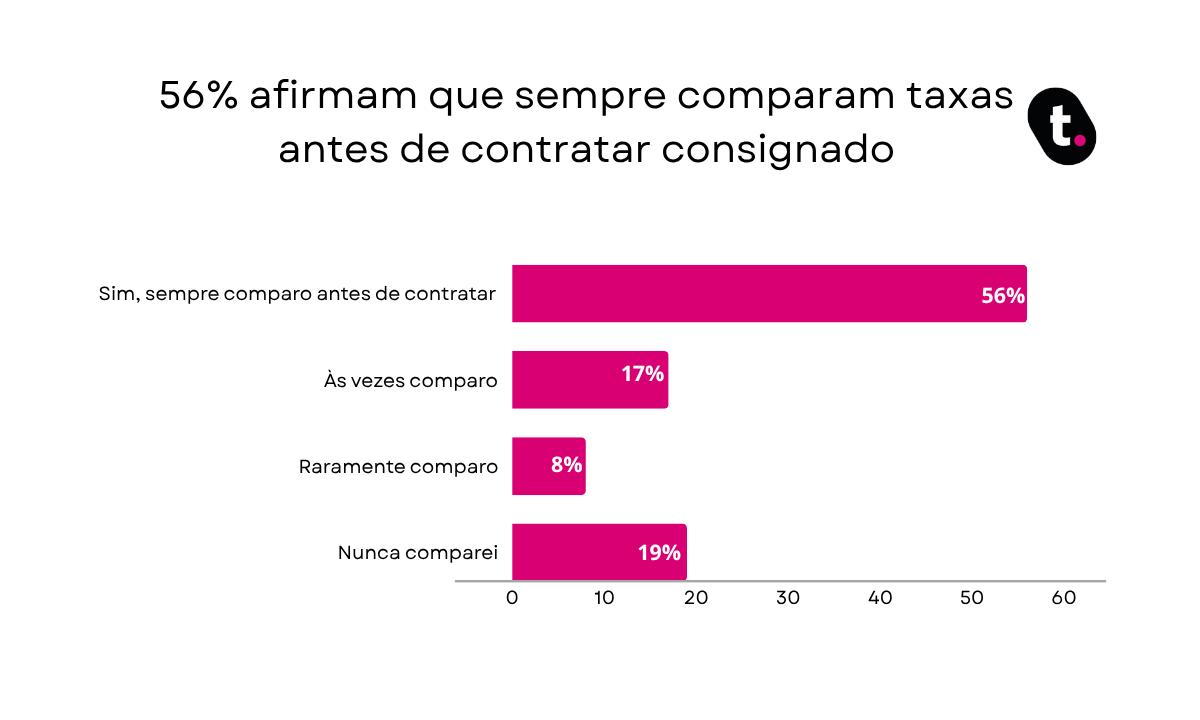
Segundo pesquisa Datatudo, feita com os leitores do blog da fintech meutudo, 56% dos respondentes afirmam que sempre comparam as taxas entre diferentes bancos antes de contratar um empréstimo consignado.
(Foto: Reprodução)
Outros 17% dizem fazer essa comparação às vezes, enquanto 19% nunca fizeram qualquer pesquisa antes de fechar negócio.
Esses dados mostram que há um público considerável que já busca as melhores condições, mas também uma parcela significativa que acaba contratando sem comparar.
O leilão pode ser o instrumento que coloca esses grupos em condições mais iguais, reduzindo a assimetria de informação entre o beneficiário e os bancos.
Leilão de consignado INSS terá portabilidade de empréstimo?
O leilão foi criado, em essência, para facilitar novas contratações. O mecanismo reúne propostas de diferentes bancos em um só lugar, permitindo que o beneficiário escolha a melhor oferta antes de assinar qualquer contrato.
Para quem ainda não tem consignado ou quer contratar mais crédito, essa é a principal novidade.
A portabilidade de consignado, por sua vez, é um processo separado: serve para quem já tem um contrato ativo e quer transferi-lo para outra instituição com condições melhores.
Não é o foco do leilão. Ainda há possibilidade de que, no futuro, o modelo evolua para incluir portabilidade, mas até o momento não há confirmação oficial de que isso acontecerá.
Em resumo: o leilão não substitui a portabilidade e, por ora, não inclui esse recurso. São dois caminhos diferentes para um objetivo parecido, que é encontrar condições de crédito mais vantajosas.
O que é portabilidade de consignado?
A portabilidade de consignado é o direito de transferir um empréstimo consignado ativo de uma instituição financeira para outra, sem alterar o valor da dívida, mas com a possibilidade de melhorar as condições do contrato.
Taxas de juros menores, prazo ajustado e, em alguns casos, a liberação de um valor extra chamado de “troco” são as principais vantagens que o beneficiário pode ter ao solicitar essa transferência.
O processo é regulamentado pelo Banco Central e pode ser feito a qualquer momento, desde que o contrato esteja ativo.
Por lei, a taxa de juros na portabilidade nunca pode ser maior do que a do contrato original: ela pode ser igual ou menor. Isso dá uma garantia mínima ao beneficiário de que a operação não vai piorar sua situação.
Posso fazer portabilidade após contratar pelo leilão?
Sim. Contratar pelo leilão não elimina o direito à portabilidade. Se, depois de fechar o contrato por meio do leilão, o beneficiário encontrar condições mais vantajosas em outra instituição, ele poderá solicitar a transferência normalmente, seguindo as regras gerais do Banco Central para portabilidade de crédito consignado.
O único ponto de atenção é que, após cada nova contratação, o benefício fica bloqueado automaticamente para novas operações.
Para solicitar a portabilidade, será necessário desbloquear o benefício pelo Meu INSS antes de dar início ao processo.
Feito isso, a portabilidade segue o fluxo padrão: o beneficiário solicita o saldo devedor atualizado, pesquisa as condições em outra instituição e, se aceitar a proposta, o novo banco quita o contrato anterior.
Quando a portabilidade de consignado pode ser vantajosa
A portabilidade costuma valer a pena quando o contrato atual está com taxa de juros acima do que o mercado pratica hoje.
Isso é mais comum do que parece: quem contratou há mais de um ou dois anos pode estar pagando uma taxa bem mais alta do que a taxa máxima vigente, que passou por reduções nos últimos anos.
Outros sinais de que a portabilidade pode ser um bom caminho são a percepção de que as parcelas estão pesando no orçamento, a necessidade de alongar o prazo para respirar financeiramente ou a possibilidade de reunir dívidas em um único contrato.
Antes de qualquer decisão, o ideal é simular as condições da nova proposta e comparar o Custo Efetivo Total, que inclui juros, tarifas e encargos, não apenas a taxa anunciada.
Tanto o leilão quanto a portabilidade são ferramentas que colocam o beneficiário no centro da decisão. Conhecer as duas é o primeiro passo para usar o crédito com mais consciência e menos custo.