O perde e ganha com a taxa Selic no Brasil
O aumento da taxa de juros produz uma série de impactos no dia a dia dos brasileiros.
O Brasil passa a ocupar o terceiro posto entre os países com as mais altas taxas de juro do mundo, atrás da Turquia e da Rússia. Internamente, a decisão do Comitê de Política Monetária (Copom) de elevar a Selic em 0,50 empurrou os juros de 14,25% para 14,75% ao ano, o mais elevado, o maior porcentual desde o ano de 2006.
A incerteza produzida pela política do governo dos Estados Unidos é citada pela direção do Banco Central do Brasil para a tomada da decisão. O aumento da taxa Selic já havia sido previsto por especialistas e o mercado financeiro desde o início da semana.
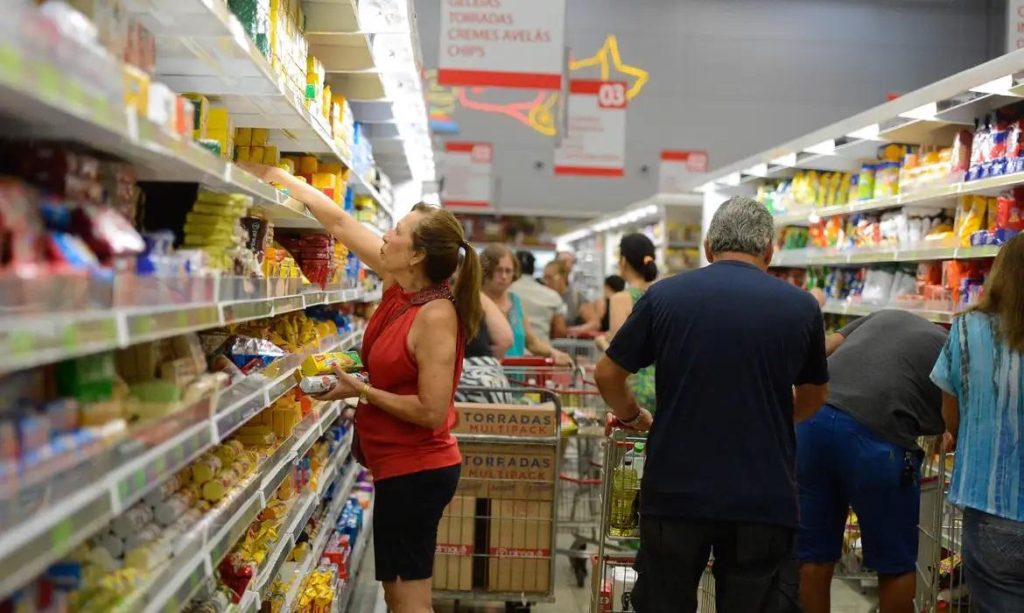
O aumento da taxa de juros produz uma série de impactos no dia a dia dos brasileiros. Comportamentos de empresários e dos consumidores sofrem diretamente com os juros altos, custos de empréstimos e financiamentos aumentam, crédito ao consumidor, endividamento pessoal e familiar, gastos com outros setores, como o de alimento fora de domicílio, entretenimento, lazer são descartados para a maioria dos brasileiros.
Os aspectos positivos estão relacionados ao rendimento da poupança, um tipo de aplicação comum que deixou de ser atraente por ter baixo retorno e, em ambiente de juros elevados, poderá ter melhor resultado; investimentos em renda fixa, como os títulos e os CDBs. Os setores de banco e as instituições financeiras são beneficiados com a alta taxa de juros principalmente na margem de lucro sobre os produtos de crédito. Investidores estrangeiros também estão no roll dos que respondem positivamente em ambiente de juros elevados, o Brasil é percebido como oportunidade de fazer negócios com retorno expressivo e nível de risco em razoável patamar de controle. Nessa operação, a entrada de capital estrangeiro impacta o real, fortalecendo-o e ajuda a melhorar a balança comercial do país.
Aos suscetíveis ao efeito negativo da taxa Selic, a recomendação é, se possível, evitar empréstimos, compras com juros embutidos, planejar rigorosamente os gastos a fim de deixar os serviços de crédito o mais distante possível. Comprar bens, como casa, apartamento, terrenos, passagens, outros produtos, parcelados, contrair empréstimos são algumas das ações que precisam ser muito bem analisadas, confrontar receita e despesas para saber se há condições de bancar os custos, já elevados, por exemplo, na cesta de alimentos, remédios e produtos de higiene pessoal e domiciliar.