O que é sinistro de pequena, média e grande monta no seguro?
Compreender esses conceitos é fundamental para aqueles que buscam salvaguardar seus recursos financeiros e entender as decisões que moldam a adequação e a extensão da cobertura de seguro.
Ao adentrar o intricado universo do seguro, nos deparamos com terminologias que descrevem a complexidade das situações em que a proteção financeira se faz necessária. Entre esses termos, destacam-se “sinistro de pequena monta”, “sinistro de média monta” e “sinistro de grande monta”.
Dessa forma, compreender esses conceitos não apenas amplia a literacia sobre seguros, mas também é fundamental para aqueles que buscam salvaguardar seus recursos financeiros.
A importância de decifrar esses termos vai além da mera semântica; ela permeia as decisões que moldam a adequação e a extensão da cobertura de seguro.
Portanto, nesta exploração, mergulharemos nas nuances de cada categoria de sinistro, proporcionando uma compreensão aprofundada que orientará aqueles que desejam proteger seus bens e interesses com eficácia no mundo dinâmico dos seguros. Então, já senta na sua poltrona confortável, continue lendo e saiba mais!
Sinistro de Pequena Monta: Quando o Dano é Limitado
O sinistro de pequena monta delineia-se por danos circunscritos, aqueles que, embora demandem intervenção do seguro, são categorizados como incidentes de magnitude limitada.
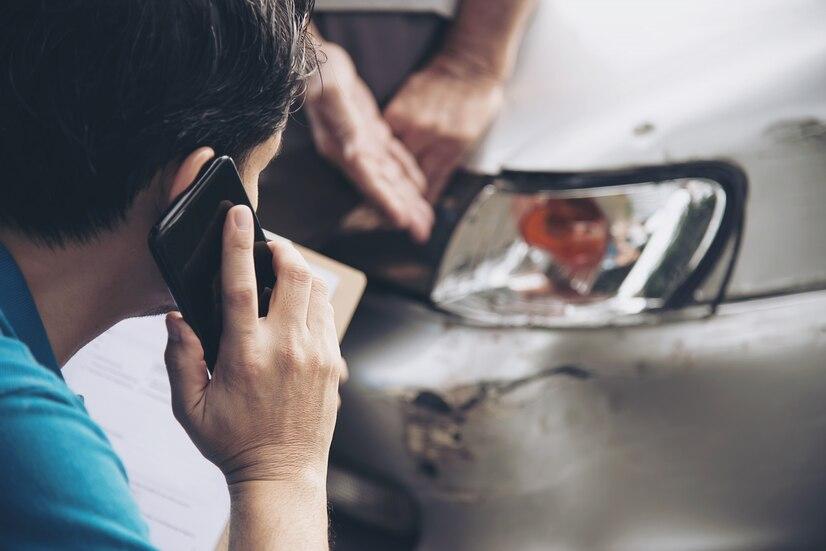
Em termos práticos, estamos falando de ocorrências que geram custos relativamente baixos para a seguradora. Isso pode abranger desde pequenos acidentes automobilísticos até danos domésticos menores, como risco no retrovisor ou arranhão no para-brisa.
Exemplos corriqueiros incluem arranhões em veículos, quebra de vidros de pequeno porte, ou danos a propriedades que demandam reparos modestos.
Dessa forma, no contexto dos seguros, tais sinistros de pequena monta podem resultar em impactos notáveis nos prêmios de seguro, muitas vezes sem afetar drasticamente a elegibilidade para renovação da apólice.
Sinistro de Média Monta: Equilíbrio entre Danos e Coberturas
O sinistro de média monta caracteriza-se pelo equilíbrio delicado entre danos substanciais e a cobertura fornecida pelo seguro.
Dessa forma, estamos lidando com incidentes que ultrapassam os limites de custos associados aos sinistros de pequena monta, mas que ainda não atingem proporções de grande complexidade e despesas exorbitantes. Contudo, acabam trazendo dificuldades para vender carro com média monta, seja por parte do dono ou da seguradora.
Por exemplo, acidentes automobilísticos com danos moderados, necessitando reparos mais extensos, ou situações residenciais que demandam intervenções significativas, porém controladas.
Nas avaliações das seguradoras, sinistros de média monta são cuidadosamente analisados para garantir que as coberturas oferecidas estejam alinhadas com as reais necessidades do segurado. Compreender esse termo é crucial para ter uma visão precisa da extensão dos danos e da eficácia das proteções fornecidas pelo seguro.
Sinistro de Grande Monta: Quando os Danos São Significativos
O sinistro de grande monta refere-se a eventos que causam danos substanciais, demandando atenção especial devido à sua magnitude. Esses eventos ultrapassam os limites tanto dos sinistros de pequena quanto dos de média monta, caracterizando-se por prejuízos significativos e despesas mais elevadas.
Exemplos típicos incluem acidentes automobilísticos graves, desastres naturais impactantes, incêndios de grandes proporções ou eventos similares que resultam em danos materiais substanciais.
A avaliação e liquidação de sinistros dessa categoria exigem uma análise minuciosa, muitas vezes envolvendo peritos e especialistas para determinar a extensão precisa dos danos. As seguradoras, ao lidarem com sinistros de grande monta, buscam equilibrar a assistência efetiva aos segurados com a sustentabilidade do sistema de seguro.
É por isso que a maioria das seguradoras de sucesso dispõem de uma assistência especializada para avaliar e cuidar dos veículos, assim como uma poderosa equipe de marketing digital para corretoras de seguros. Assim, ela consegue reduzir o prejuízo e manter a saúde do negócio.
Como os Sinistros afetam as Apólices e Prêmios de Seguro?
A relação entre sinistros e o custo das apólices de seguro é crucial para compreender o funcionamento do sistema de seguro. Pois, a frequência e a gravidade dos sinistros desempenham um papel significativo na determinação das taxas de prêmios, impactando diretamente os custos associados à cobertura do seguro.
Sendo assim, quando um segurado apresenta um sinistro, especialmente de grande monta, a seguradora avalia o risco associado ao segurado e à situação específica. O histórico de sinistros, a gravidade dos eventos e a responsabilidade do segurado são fatores considerados nesse processo.
Se um segurado apresenta sinistros com frequência ou se está envolvido em eventos de grande monta, é provável que a seguradora ajuste as taxas de prêmios para refletir esse maior risco percebido.
A gestão eficiente de sinistros torna-se, portanto, uma estratégia vital para os segurados que desejam minimizar o impacto nos custos das apólices.
Ademais, estratégias como adoção de medidas preventivas, prontidão para situações de risco e comunicação transparente com a seguradora podem contribuir para manter as taxas de prêmios em níveis mais controlados. Portanto, compreender essa dinâmica é essencial para os segurados que buscam uma gestão inteligente de seus custos de seguro.
Conclusão: Navegando nas Complexidades do Sinistro em Seguros
Em meio às nuances do universo do seguro, compreender os termos relacionados aos sinistros, sejam eles de pequena, média ou grande monta, é essencial para aqueles que buscam proteção financeira por meio das apólices.
A jornada pelo entendimento desses conceitos proporciona uma base sólida para tomar decisões informadas ao adquirir e renovar seguros.
Ao internalizar as características distintas de cada tipo de sinistro, os segurados podem desenvolver uma visão mais clara de como as ocorrências afetam não apenas suas vidas, mas também o custo e a viabilidade das apólices de seguro.
Assim, a compreensão da relação entre sinistros e prêmios é uma ferramenta valiosa, permitindo aos segurados adotar medidas proativas para gerenciar seu perfil de risco.
Por fim, é crucial enfatizar a importância de dialogar abertamente com corretores de seguros. Esses profissionais especializados podem fornecer orientações personalizadas, esclarecer dúvidas específicas e auxiliar na escolha de coberturas adequadas.